


第1節 世界の食料需給の動向
世界の食料需給は、開発途上国を中心とした世界人口の増加による食料需要の増加、気候変動による異常気象の頻発化、地政学的リスクの高まり等により不安定化しています。このため、食料の国際価格は、新興国の経済発展による需要の増大やエネルギー向け需要の拡大、気候変動の影響等により変動しています。
本節では、国際的な食料需給や食料価格の動向等について紹介します。
(1)国際的な食料需給の動向
(2025/26年度における穀物の生産量、消費量は前年度に比べ増加)
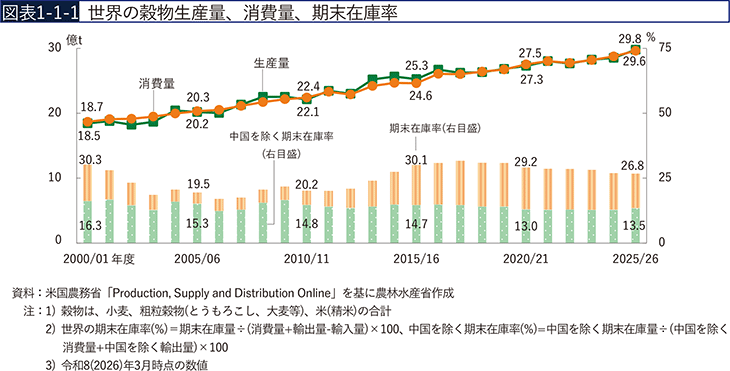
令和8(2026)年3月に米国農務省が発表した資料によると、2025/26年度における世界の穀物消費量は29億6千万tと、前年度に比べ8.5千万t(3.0%)増加する見込みです(図表1-1-1)。これは、開発途上国の人口増加、所得水準の向上等によるものです。
また、生産量は、主に単収の伸びにより消費量の増加に対応しており、同年度は29億8千万tと、前年度に比べ1億2千万t(4.3%)増加する見込みです。
同年度の期末在庫率は26.8%と、前年度に比べ0.2ポイント低下する見込みですが、米国における高温乾燥等により価格が高騰した2012/13年度(21.0%)を上回る見込みです。また、中国を除いて試算した場合の期末在庫率は13.5%にとどまっており、世界的な不作が発生した場合には、食料不足や価格高騰が起こりやすい状況にあります。
データ(エクセル:33KB)
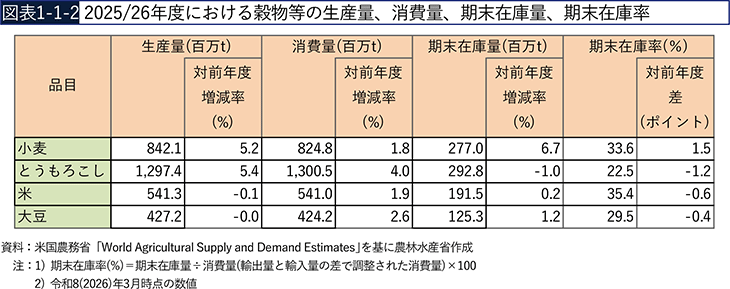
2025/26年度における世界の穀物等の生産量を品目別に見ると、小麦はEU、アルゼンチン、ロシア等で増加することから、前年度に比べ5.2%増加し8億4千万tとなる見込みです(図表1-1-2)。
とうもろこしは、米国、中国、ウクライナ等で増加することから、前年度に比べ5.4%増加し13億tとなる見込みです。
米は、インド、中国、バングラデシュ等で増加するものの、前年度に比べ0.1%減少し5億4千万tとなる見込みです。
大豆は、ブラジル、ロシア、パラグアイ等で増加するものの、アルゼンチン、米国、インド等で減少し、前年度に比べ微減し4億3千万tとなる見込みです。
期末在庫率については、とうもろこし、米、大豆は前年度に比べ低下する一方、小麦は前年度に比べ上昇する見込みです。
データ(エクセル:32KB)
データ(エクセル:26KB)
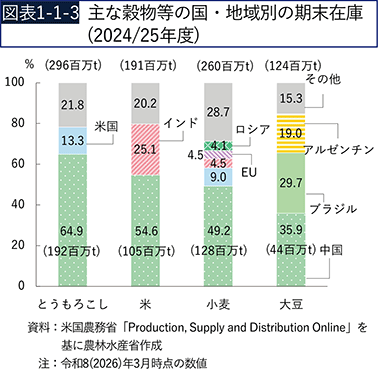
また、2024/25年度における世界の穀物等の期末在庫量に占める中国の割合を見ると、とうもろこし64.9%、米54.6%、小麦49.2%、大豆35.9%となっており、突出して高い水準となっています(図表1-1-3)。
(世界経済の鈍化等により中期的には穀物等の需要の伸びは鈍化の見込み)
世界経済においては、中期的には中国の成長の鈍化や人口減少が見込まれます。また、インド等の新興国・開発途上国において比較的高い経済成長率が維持されると見られています。将来的に開発途上国の多くの国で経済成長は鈍化すると見られ、世界経済はこれまでより緩やかな成長となる見込みです。
このような中、令和17(2035)年における世界の穀物等の需給について見通すと、需要面では、開発途上国の総人口の増加、新興国・開発途上国を中心とした所得水準の向上等に伴って食用・飼料用需要の増加が中期的に続くものの、先進国だけでなく新興国・開発途上国においても今後の経済成長の弱含みを反映して穀物等の需要の伸びは鈍化し、より緩やかとなる見通しとなっています(*1)。供給面では、今後、穀物や油糧種子の収穫面積が僅かに減少する一方、農業技術の進歩等による生産性の向上により、生産量は増加する見通しとなっています。
世界の食料需給は、農業生産が地域や年ごとに異なる自然条件の影響を強く受け、生産量が変動しやすいこと、世界全体の生産量に比べ貿易量が少なく輸出国の動向に影響を受けやすいこと等から、不安定な要素を有しています。また、気候変動や大規模な自然災害、感染症や高病原性鳥インフルエンザ等の家畜伝染病の流行、ロシアによるウクライナ侵略、イラン等を中心とした中東情勢の緊迫化といった多様化するリスクを踏まえると、食料の安定供給の確保に万全を期す必要があります。
*1 農林水産政策研究所「2035年における世界の食料需給見通し」(令和8(2026)年3月公表)
(世界の穀物等の生産量・輸出量のシェア)
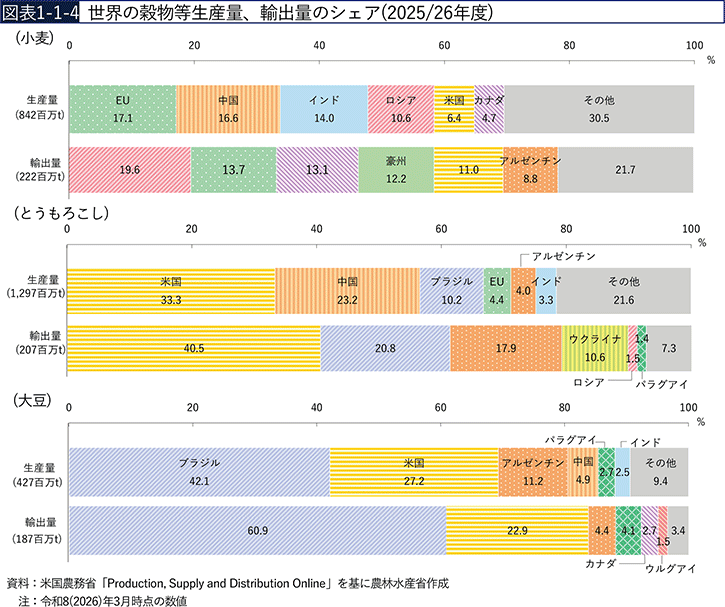
米国農務省では、2025/26年度における世界の穀物等の生産量、輸出量の見込みを示しています。
小麦の主要生産国はEU、中国、インド、ロシア、米国、カナダで、世界全体の69.5%のシェアを占めています(図表1-1-4)。約20年前の伝統的な輸出国は米国、カナダでしたが、同年度の上位輸出国はロシア、EU、カナダ、豪州、米国、アルゼンチンであり、ロシアのシェアが高まっています。
とうもろこしの主要生産国は米国、中国、ブラジル、EU、アルゼンチン、インドで世界全体の78.4%のシェアを占めています。他方、上位輸出国は米国、ブラジル、アルゼンチン、ウクライナ、ロシア、パラグアイです。輸出量に占めるブラジルやウクライナのシェアの伸びが顕著であり、また、パラグアイとロシアの輸出量はほぼ同水準となっています。
大豆の主要生産国はブラジル、米国、アルゼンチン、中国、パラグアイ、インドであり、世界全体の90.6%を占めています。上位輸出国はブラジル、米国、アルゼンチン、パラグアイ、カナダ、ウルグアイであり、ブラジルのシェアが高まっています。
データ(エクセル:29KB)
(世界のバイオ燃料用農産物の需要は増加の見通し)
近年、化石燃料への依存からの脱却や温室効果ガス排出量の削減のため、バイオ燃料の導入・普及が国際的に進展しており、とうもろこしやさとうきび、大豆等のバイオ燃料用の農産物への需要が増加しています。
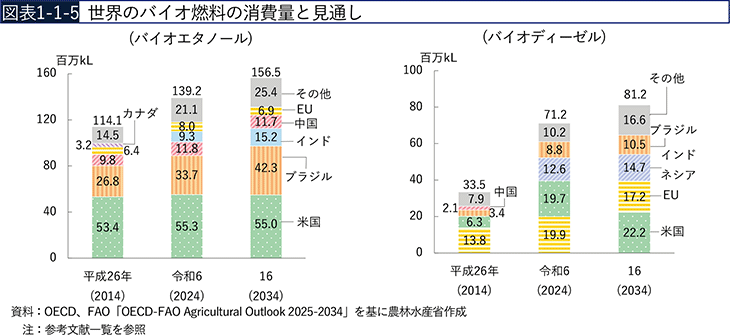
令和7(2025)年7月にOECD及びFAO(*1)(国連食糧農業機関)が公表した予測によると、令和16(2034)年までにバイオエタノールの消費量は1億5,646万kLへ、バイオディーゼルの消費量は8,124万kLへとそれぞれ増加する見通しとなっています(図表1-1-5)。
データ(エクセル:32KB)
*1 Food and Agriculture Organization of the United Nationsの略
(海外農業の持続可能性)
農林業分野は、令和元(2019)年において、世界全体の温室効果ガス(GHG(*1))排出量の22%を占めており、また、世界の水使用量の約7割は農業用水であること等から、気候変動や生物多様性に大きな影響を与えており、温室効果ガスの排出削減や適切な利用による土壌・水資源の保全等が求められています。
国際的な動きとして、EUでは令和2(2020)年5月に持続可能な食料システムへの包括的なアプローチを示した「Farm to Fork(農場から食卓まで)戦略」を公表し、令和12(2030)年を目標年とする具体的な数値目標が設定されているほか、二国間貿易協定にサステナブル条項を入れるなど、国際交渉を通じてEUのフードシステムをグローバル・スタンダードにしようという動きが見られます。
また、IPCC(*2)第6次評価報告書によれば、アフリカでは、気温上昇と干ばつが、かんがい分野の脆弱(ぜいじゃく)性を増大させており、これらが複合的に農産物や畜産物の生産に悪影響を及ぼし、食料価格の上昇、飢餓リスクの増大、子供の栄養失調の根絶に向けた進展の遅れにつながると予測されています。アジアでは水資源の競合、農村から都市への移住等の非気候的要因とあいまって、気候変動が食料不安を悪化させる可能性があるとしています。
また、持続可能な食料生産のためには、土壌・水資源の保全に加え、強制労働や児童労働といった人権への配慮等の持続的な社会・経済の形成に向けた取組も重要です。くわえて、ビジネスにおいても持続可能性を確保する取組が企業評価やサステナブルファイナンス(*3)における重要な判断基準となりつつあります。ILO(*4)(国際労働機関)によると、欧州を中心に、労働に関する企業の社会的責任(CSR(*5))や責任ある企業行動(RBC(*6))を含む人権デュー・ディリジェンスに関する法制化が進んでいます(*7)。
*1 Greenhouse Gasの略
*2 Intergovernmental Panel on Climate Changeの略
*3 新たな産業・社会構造への転換を促し、持続可能な社会を実現するための金融
*4 International Labour Organizationの略
*5 Corporate Social Responsibilityの略
*6 Responsible Business Conductの略
*7 ILO, 2022
(コラム)世界の持続可能な食料生産のためには消費者が求める食品を供給する環境整備も必要
世界人口が増加し、安定的に十分な食料を生産することが求められる中、気候変動に伴う農産物の品質低下や収量の減少等が世界的に懸念されています。
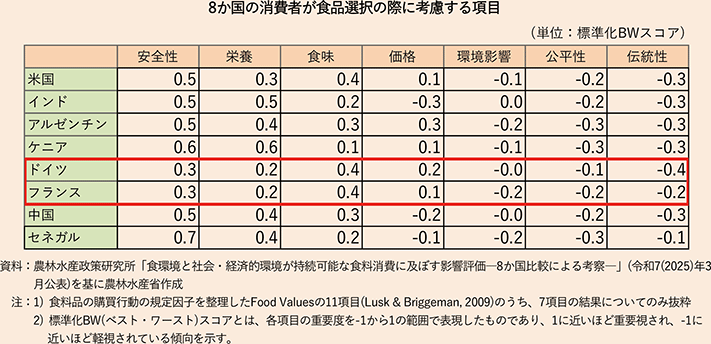
農林水産政策研究所が令和6(2024)年に8か国で実施した調査によると、各国の消費者が日常の食品選択において「食味」「安全性」「栄養」を重視する一方で、「伝統性」「公平性」「環境影響」等の項目は重視していないという傾向が見られました。この傾向は、環境に対する意識が比較的高いとされるドイツ、フランスでも見られており、これら2か国においても近年の物価上昇等の影響から「価格」への意識が高まっていることがうかがわれます。このように、消費者の食に対する意識は経済的・物理的状況にも影響されることが推測されます。
世界の持続可能な食料生産の実現に向けては、円滑な食品アクセスの確保も改善策の一つと考えられ、消費者の食に対する意識を醸成することに加え、消費者が求める食品を供給できる環境の整備も重要となっています。
データ(エクセル:32KB)
(2)国際的な食料価格の動向
(穀物等の国際価格は平成20(2008)年以前を上回る水準で推移)
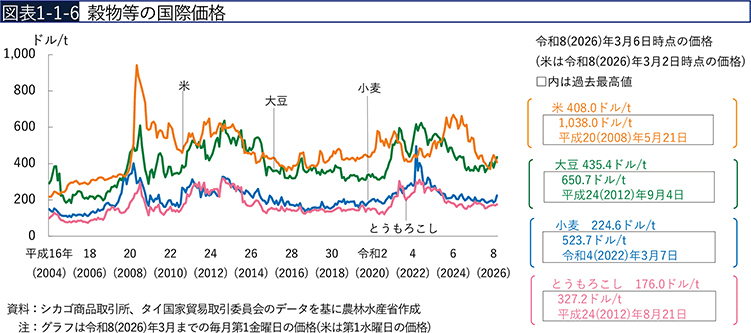
穀物等の国際価格は、新興国における畜産物の需要増加、バイオ燃料等のエネルギー向け需要の増大や気候変動の影響等のほか、令和4(2022)年2月のロシアによるウクライナ侵略等により、上昇傾向で推移しました。その後はおおむねロシアによるウクライナ侵略前の水準まで下落したものの、穀物等の国際価格は平成20(2008)年以前を上回る水準で推移しています。
小麦の国際価格は、ロシアによるウクライナ侵略等により、令和4(2022)年3月に過去最高値を更新し、523.7ドル/tとなったものの、令和8(2026)年3月時点では、おおむね令和4(2022)年2月以前の水準まで下落しています(図表1-1-6)。また、とうもろこし、大豆の国際価格についても、令和8(2026)年3月時点では、ブラジル等における豊作等により、おおむね令和4(2022)年2月以前の水準まで下落しています。
米の国際価格は、令和4(2022)年9月以降、インドの輸出規制強化、インドネシアの需要増加等により上昇しましたが、令和6(2024)年以降、インドの輸出禁止措置の解除等を受け下落しました。令和7(2025)年11月以降、タイの洪水被害等を受け上昇しましたが、世界的な供給量の増加等を受け、再び下落しています。
(食料価格指数は安定しているものの、植物油は上昇傾向)
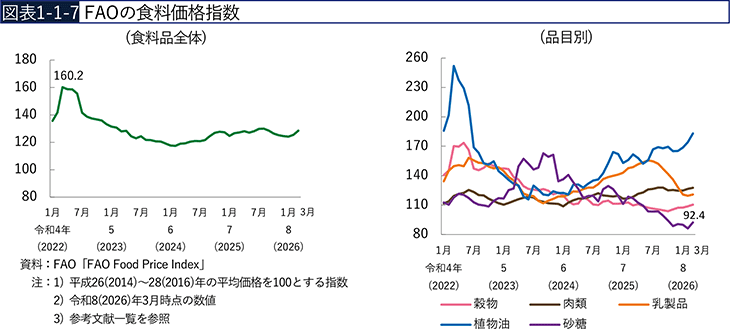
FAOが公表している食料価格指数(*1)については、食料品全体で見ると令和4(2022)年3月の160.2をピークに下落しており、令和7(2025)年も120~130前後で安定して推移しています(図表1-1-7)。
品目別では、砂糖は原料作物であるさとうきびの主要生産国での生産の増加や豊作の見通しを受け、令和8(2026)年3月に92.4となりました。また、植物油は上昇傾向にありますが、穀物や肉類といったその他の品目は比較的安定して推移しています。
データ(エクセル:35KB)
*1 国際市場における五つの主要食料(穀物、肉類、乳製品、植物油及び砂糖)の国際価格から計算される世界の食料価格の指標
お問合せ先
大臣官房広報評価課情報分析室
代表:03-3502-8111(内線3260)
ダイヤルイン:03-3501-3883
PDF形式のファイルをご覧いただく場合には、Adobe Readerが必要です。
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。


